
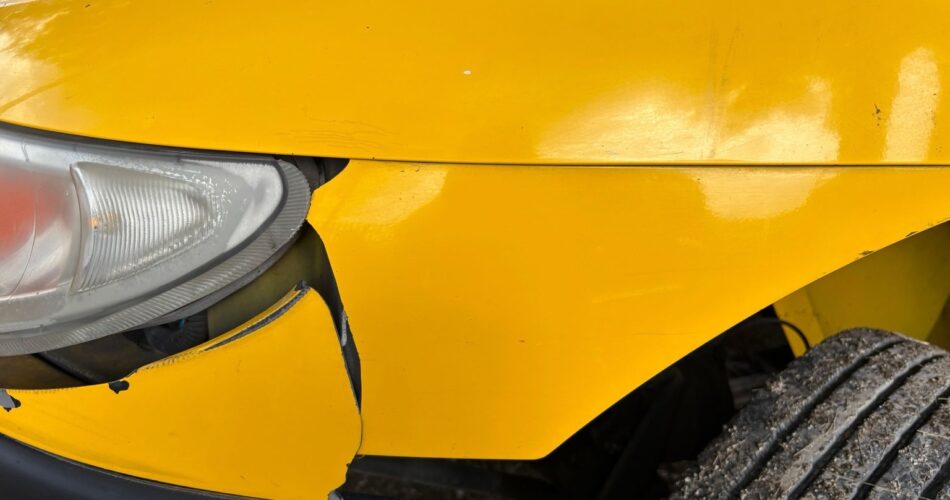
Un bruit de tôle, un coup de frein trop tard, et la journée bascule. Sur le moment, on a le cœur qui cogne, les mains qui tremblent et une seule envie : que tout ça n’ait jamais eu lieu. C’est pourtant dans ces minutes-là que se joue une bonne partie de votre indemnisation. Les démarches après un accident de voiture assuré ne sont pas compliquées, mais elles ne pardonnent pas l’à-peu-près.
J’ai vu des conducteurs parfaitement dans leur droit perdre des mois, et parfois de l’argent, pour un constat bâclé ou une déclaration envoyée en retard. À l’inverse, ceux qui suivent un ordre précis s’en sortent sans casse administrative. Voici cet ordre, étape par étape, tel que je le conseillerais à un proche.
Les dix premières minutes, celles qu’on regrette d’avoir ratées
Avant de penser assurance, pensez survie. Un deuxième accident sur les lieux du premier, ça arrive bien plus souvent qu’on ne le croit, surtout de nuit ou dans un virage. Mon réflexe, toujours dans le même ordre :
- Allumer les feux de détresse et couper le moteur.
- Enfiler le gilet jaune avant de sortir, puis faire passer les passagers derrière la glissière ou sur le bas-côté.
- Poser le triangle à 30 mètres au moins, sauf sur autoroute où il vaut mieux s’abstenir et rester à l’abri.
- Appeler le 112 (ou le 15, le 17, le 18) dès qu’il y a un blessé, une odeur d’essence ou un véhicule qui gêne dangereusement la circulation.
- Photographier la scène avant de déplacer les voitures, si c’est possible sans danger : position des véhicules, plaques, marquages au sol, panneaux.
Un conseil qui vaut de l’or : ne reconnaissez rien à l’oral. Un « désolé, je ne vous avais pas vu » lâché sous le choc n’a aucune valeur juridique, mais il donne le ton de la discussion et peut vous pousser à cocher des cases que vous regretterez.
Le constat amiable, ce papier qui décide presque de tout
Le constat amiable n’est pas une formalité. C’est le document que votre assureur et celui d’en face vont lire en premier, et souvent le seul. Les assureurs s’appuient sur une convention entre eux pour répartir les torts à partir des cases cochées. Une croix cochée à la va-vite peut suffire à vous faire être reconnu responsable, avec tout ce que cela implique ensuite pour votre prime et votre bonus.
Vous pouvez le remplir sur papier ou avec l’application officielle e-constat auto, qui géolocalise l’accident et transmet le document directement aux assureurs. Dans les deux cas, gardez ces règles en tête :
- Un seul constat pour deux véhicules, rempli ensemble, avec un exemplaire pour chacun.
- La case 12 (circonstances) compte plus que tout : cochez avec soin et indiquez le nombre de cases cochées en bas de colonne, pour qu’on ne puisse rien ajouter après coup.
- Le croquis doit montrer les voies, le sens de circulation, la position des voitures au moment du choc et la signalisation.
- La case observations sert à noter votre désaccord ou un détail important, comme un feu passé au rouge ou un téléphone à la main.
- Ne signez jamais un constat qui ne reflète pas la réalité. Une fois signé par les deux, il ne se modifie plus.
Relevez aussi les coordonnées des témoins éventuels. Un passant qui accepte de laisser son numéro peut faire pencher la balance quand les versions divergent.
Cinq jours ouvrés pour prévenir votre assureur
Le Code des assurances vous laisse cinq jours ouvrés pour déclarer un sinistre auto, sauf si votre contrat prévoit un délai plus long. En cas de vol, c’est deux jours ouvrés seulement. Passé ce délai, l’assureur peut refuser sa garantie s’il prouve que le retard lui a causé un préjudice. Autant dire qu’on n’attend pas la fin de la semaine pour s’en occuper.
La déclaration se fait aujourd’hui en ligne, par téléphone ou par courrier recommandé. Quel que soit le canal, préparez un dossier complet pour ne pas avoir à relancer :
- votre exemplaire du constat amiable, signé ;
- les photos de la scène et des dégâts, prises sous plusieurs angles ;
- votre numéro de contrat et la carte grise du véhicule ;
- les coordonnées des témoins et, le cas échéant, le récépissé de dépôt de plainte ;
- un certificat médical si vous ou un passager avez été blessé.
Gardez une copie de tout ce que vous envoyez et notez la date de chaque échange. Le jour où un dossier traîne, ce petit carnet de bord vaut tous les arguments.
Quand l’autre conducteur refuse de signer ou prend la poudre d’escampette
Tout le monde ne joue pas le jeu. Si l’autre conducteur refuse de remplir le constat, remplissez-le seul, notez sa plaque d’immatriculation, la marque et la couleur de son véhicule, et précisez son refus dans les observations. Envoyez ensuite à votre assureur une déclaration écrite détaillée, accompagnée de vos photos.
S’il prend la fuite, c’est un délit. Déposez plainte au commissariat ou à la gendarmerie le plus vite possible, avec un maximum d’éléments. Si le responsable reste introuvable ou n’est pas assuré, le Fonds de garantie des assurances obligatoires (FGAO) peut prendre le relais pour indemniser certains dommages, sous conditions.
L’expert passe, et c’est lui qui donne la mesure
Dès que les dégâts dépassent un certain montant, votre assureur mandate un expert automobile. Son rôle : constater les dommages, vérifier qu’ils correspondent bien aux circonstances déclarées et chiffrer les réparations. Tant qu’il n’est pas passé, ne lancez aucune réparation sans l’accord écrit de votre assureur, sinon vous risquez de payer de votre poche.
Si son estimation vous paraît trop basse, rien ne vous oblige à vous taire. Vous pouvez demander une contre-expertise, à vos frais sauf si votre contrat comprend une protection juridique qui la prend en charge. Et si l’expert conclut que la réparation coûte plus cher que la valeur de la voiture, on parle de véhicule économiquement irréparable : l’assureur vous propose alors une indemnisation à hauteur de sa valeur, et vous choisissez de lui céder le véhicule ou de le garder.
Avant de crier victoire sur le montant annoncé, relisez votre contrat. La franchise prévue au contrat viendra se déduire de l’indemnité si vous êtes responsable ou si l’adversaire n’est pas identifié. Selon la formule souscrite, au tiers ou tous risques, vos propres dégâts seront d’ailleurs couverts ou non : c’est souvent là que tombent les mauvaises surprises.
Réparer et être indemnisé sans se laisser imposer quoi que ce soit
Votre assureur va souvent vous orienter vers un garage partenaire. C’est pratique, parfois sans avance de frais, mais ce n’est jamais une obligation : depuis 2014, la loi vous garantit le libre choix du réparateur. Pour que la suite se passe bien, voici ce que je vérifie systématiquement :
- Le devis du garage doit coller au rapport d’expertise, sinon l’écart reste à votre charge.
- La facture finale est à conserver précieusement, elle sert en cas de malfaçon et lors de la revente.
- Le partage des responsabilités (0 %, 50 % ou 100 %) vous est communiqué par écrit : vérifiez qu’il correspond au constat.
- Le relevé d’information mentionnera le sinistre, avec un malus de 25 % si vous êtes jugé seul responsable, et de 12,5 % en cas de responsabilité partagée.
Si seul le pare-brise a souffert, la démarche est bien plus légère : pas toujours de constat, souvent pas d’expert, et la garantie bris de glace joue sans impact sur votre bonus. Un cas à part qui mérite qu’on regarde son contrat de près.
Blessé, même un peu ? Ne jouez pas les durs
Un torticolis le lendemain, une douleur au dos trois jours plus tard : le coup du lapin se manifeste rarement sur le moment. Consultez un médecin dans les 24 à 48 heures, même si vous vous sentez bien, et demandez un certificat médical initial. Sans ce document, faire reconnaître un lien entre l’accident et vos douleurs devient un parcours du combattant.
Les victimes de dommages corporels sont protégées par la loi Badinter de 1985. L’assureur du véhicule impliqué doit vous présenter une offre d’indemnisation dans un délai maximal de huit mois après l’accident. Ne signez pas la première proposition sans l’avoir comprise : pour des blessures sérieuses, l’avis d’un avocat spécialisé en dommage corporel change souvent la donne.
Le kit de boîte à gants qui vous fera gagner des semaines
On ne choisit pas le jour de son accident, mais on peut choisir d’y être prêt. Dans ma boîte à gants, il y a en permanence de quoi garder la tête froide :
- deux constats amiables vierges et un stylo qui écrit vraiment ;
- une copie de l’attestation d’assurance et le numéro d’assistance de l’assureur ;
- le gilet et le triangle, à portée de main et pas sous la roue de secours.
Avec ça, et les démarches après un accident de voiture assuré suivies dans l’ordre, vous transformez un moment de panique en simple dossier à traiter. Le choc reste désagréable, mais au moins, vous ne laissez pas votre indemnisation au hasard.